原価計算のシステム化。脱Excelで、経営に使える原価情報へ②
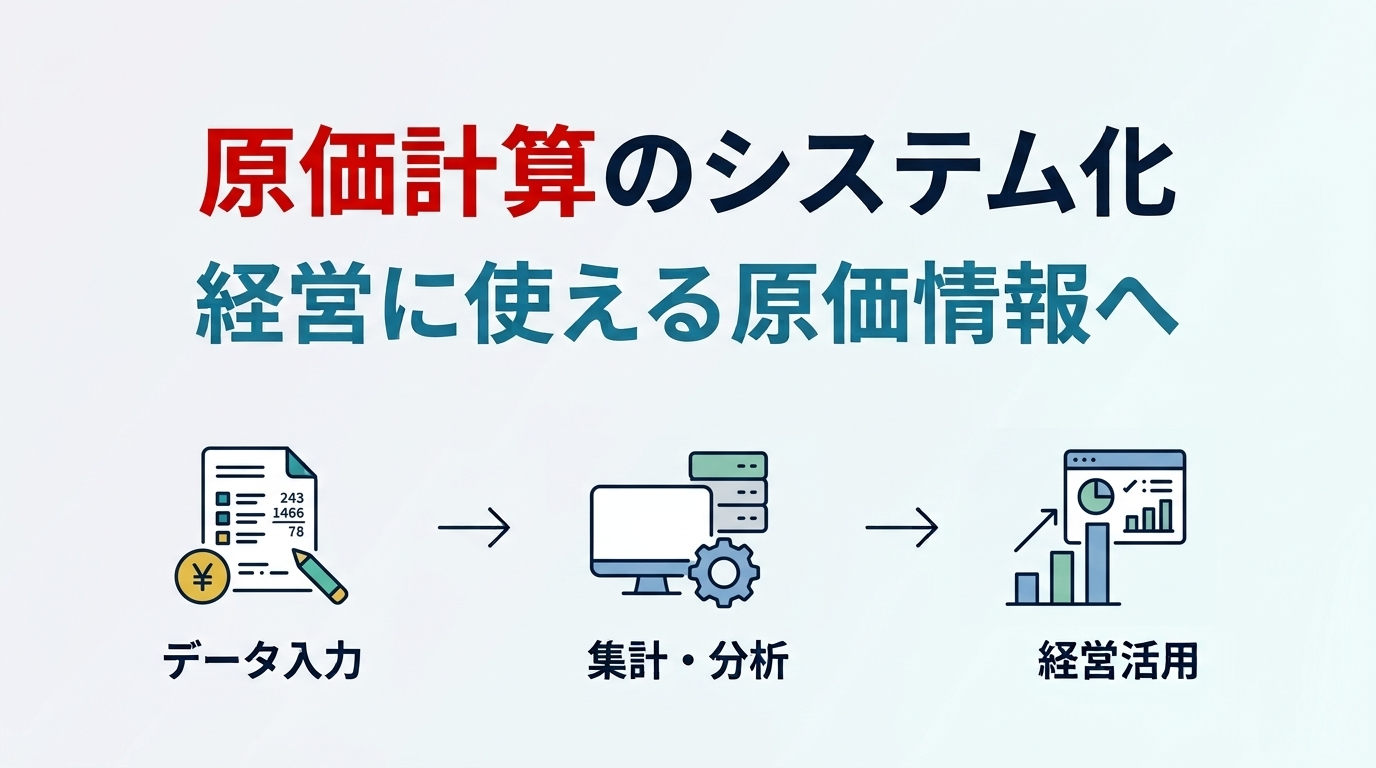
●原価計算をシステム化する本当の目的
原価計算をシステム化する目的は、単に「Excelをなくすこと」ではありません。
本当に目指すべきなのは、原価情報を、いつでも確認、説明、分析できる経営情報に変えることです。
たとえば、生産管理システムなどから、
• 購入実績
• 材料の出庫実績
• 作業工数の実績
• 完成実績
• 出荷実績
などの原始データを取り込みます。
そして、材料費、加工費、間接費などの計算に必要なマスタやレートと組み合わせて原価を計算します。
ここで重要なのは、単に「原価○○円」という結果を出すことではありません。
「どのデータを使い、どのような計算を行い、その結果になったのか」まで追跡できるしくみにすることです。
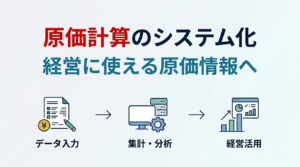
原価計算のシステム化によって、
データ → 計算 → 原価 → 分析 → 改善、 経営判断
という流れをつくることができます。
経理・原価担当者にとってのメリット
原価担当者にとって、システム化の大きなメリットは、毎月の「集計、確認作業」を減らせることです。
原始データをシステムに取り込み、あらかじめ設定されたルールに基づいて計算することで、手作業による転記や集計をなくすことができます。
さらに、
• 原価計算の履歴を残す
• 計算結果の根拠を確認する
• 集計結果から明細までドリルダウンする
• 前月、前年との比較を行う
• 異常値を発見する
• 原価変動の原因を調査する
といった業務も行いやすくなります。
担当者の役割も変わります。
これまで、「数字をつくること」に多くの時間を使っていた担当者が、「数字を分析し、原因を調査し、経営者や現場に説明すること」に時間を使えるようになります。
さらに重要なのが、異常値を発見した後の活動です。
異常値を発見し、「なぜ、この数字になったのか」を調査する。
その原因を現場やシステム部門と共有し、「同じ異常が再び発生しないためには、何を改善すべきか」を検討する。
このサイクルを繰り返すことで、会社のモノとお金の流れを正しく数値化し、原価情報そのものの精度を高めていきます。
これこそが、原価計算担当者の役割です。
経営者、管理部門責任者にとってのメリット
経営者や管理部門責任者にとって重要なのは、「会社として、どの製品で、どれだけ利益を生み出しているのか」をタイムリーかつ継続的に把握できることです。
たとえば、
• 製品別の原価・利益
• 過去からの原価推移
• 材料費・加工費の変動
• 製品別の採算性
• 原価率の推移
• 原価変動の要因
などを確認できれば、原価情報をさまざまな経営判断に活用できます。
価格設定:「現在の販売価格で十分な利益を確保できているか」
製品構成:「製品ごとの採算性はどう変化しているか」
費用構造:「設備導入などによって原価や生産性をどの程度改善できるか」
といった判断です。
ここで重要なのは、「原価を正確に計算すること」と「原価情報を経営に活用すること」は、別の段階であるということです。
システム化によって目指すべきなのは、その両方です。
●原価計算のシステム化に求められる4つのポイント
1.データを一元管理できること
購入、入出庫、工数など、原価計算に必要な原始データを一元的に管理できることが重要です。
複数のExcelファイルにデータが分散するのではなく、原価計算の基盤となるデータを会社として管理できる状態を目指します。
2.計算結果から明細まで追跡できること
たとえば、
「製品Aの材料費は1,000円」という結果だけを見るのではなく、
「その1,000円は、どの材料の、どの出庫実績から構成されているのか」まで確認できることが重要です。
つまり、
結果から根拠へ遡れること。
この「追跡可能性」が、原価情報を説明可能な情報にするための重要なポイントです。
3.計算プロセスを説明できること
材料費だけでなく、加工費や間接費など、配賦を伴う原価についても、
「どの基準で」
「どのデータを使って」
「どのように計算されたのか」
を確認できることが重要です。
原価計算システムを導入したにもかかわらず、配賦のプロセスがブラックボックスになってしまっては、システム化の効果を十分に発揮できません。
配賦の「ブラックボックス化」を解消する
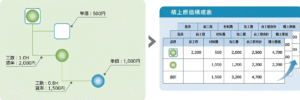
原価計算をシステム化しても、多くの場合、費用配分(配賦)のプロセスはブラックボックスになりがちです。
ソートウェアの原価計算パッケージでは、この課題に対応するため、「ガラス張り原価計算法」を搭載しています。
どのような基準で費用が配分され、その結果として製品原価が算出されたのか、原価計算のプロセスを確認できる、説明可能な原価計算が可能です。
4.蓄積した原価情報を経営に活用できること
原価を計算して終わりではありません。
計算した原価情報を蓄積することで、
「昨年と比較してどう変わったのか」
「どの製品の原価が上昇しているのか」
「材料費と加工費のどちらが変動しているのか」
「利益率はどのように推移しているのか」
といった分析につなげることができます。
原価情報を蓄積し、比較し、原因を分析する、このサイクルを継続することで、原価計算を単なる月次業務から、経営管理のための情報基盤へと変えていくことができます。
●「脱Excel」の本当の意味
ここで誤解してはいけないのは、Excelそのものが悪いわけではないということです。
Excelは、非常に優れたツールです。
問題なのは、会社にとって重要な原価情報が、
• 特定の担当者が作ったExcelファイル
• 複雑な数式
• 複数ファイル間の参照
• 個人の経験や記憶
に依存し続けることです。
したがって、私たちが考える「脱Excel」とは、「Excelを使わないこと」ではありません。
「会社として管理すべきデータと計算処理を、個人のExcelから切り離すこと」です。
原価計算の基盤となるデータや計算処理はシステムで管理し、その結果をExcelなどで自由に分析する。
このような役割分担も、これからの原価管理の一つのあり方です。
Excelを「なくす」のではなく、Excelを適切な場所で活用できる環境をつくる。
それが、本当の意味での「脱Excel」です。