原価計算のシステム化。脱Excelで、経営に使える原価情報へ①
製造業において、
「この製品はいくらでできたのか」
「製品ごとの利益はいくらなのか」
「先月と比べて、なぜ原価が変わったのか」
こうした情報を把握することは、単なる原価管理にとどまりません。
価格設定、製品構成、費用構造など、企業のさまざまな経営判断に直結する重要な情報です。
一方で、この情報の作成、すなわち原価計算をExcelで行っている企業も少なくありません。
Excelには、
• 社内の担当者だけでも構築できる
• 自社の業務に合わせて柔軟に変更できる
• 新たなシステム導入費用を抑えられる
という大きなメリットがあります。
そのため、原価計算を最初にExcelで構築することは、決して不自然なことではありません。
しかし、そのしくみを何年も使い続けデータ量が増えていくと、次第にExcel運用ならではの課題が表面化してきます。
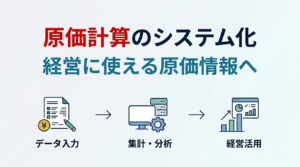
そこで重要になるのが、原価計算のシステム化です。
●Excelによる原価計算が抱える「5つの壁」
1.毎月の集計作業に時間がかかる
原価計算には、さまざまなデータが必要です。
たとえば、
• 材料の購入実績
• 材料の出庫(消費)実績
• 作業工数の実績
• 完成実績
• 出荷実績
などです。
Excelを中心とした原価計算では、これらのデータを毎月取り込み、確認し、計算、集計する作業が発生します。
データ量が少ないうちは問題なくても、製品数が増えるにつれて、
「計算するためのデータを準備する」
「計算・集計する」
「結果を確認する」
といった作業に多くの時間がかかるようになります。
その結果、本来時間をかけるべき、
「なぜ原価が変化したのか」
「どの製品の採算が悪化しているのか」
「どの工程に改善余地があるのか」
といった分析に、十分な時間を使えなくなってしまいます。
原価計算を効率化する目的は、単に計算時間を短くすることではありません。
計算、集計作業にかかっていた時間を、原価分析や改善活動に振り向けられる状態をつくることが重要です。
2.「数字は出るが、なぜその数字なのか分からない」
原価計算で重要なのは、計算結果だけではありません。
たとえば、ある製品の原価が先月と比べて10%上昇したとします。
経営者や工場長が知りたいのは、「原価が10%上がった」という結果だけではありません。
• 材料価格が上昇したのか
• 材料の使用量が増えたのか
• 加工時間が増えたのか
• 加工費の配賦額が増えたのか
• 生産数量の変化が影響しているのか
• その他の要因が変化したのか
という、「なぜ変わったのか」という原因です。
ところが、Excelのファイルや複数のシート、数式、別ファイルへの参照などを一つひとつたどらなければ原因を確認できない状態では、原価情報を経営に活用することは容易ではありません。
「結果は分かるが、理由が分からない」、この状態では、原価情報は経営判断のための情報として十分に機能しているとはいえません。
重要なのは、原価の結果だけでなく、その結果に至った根拠まで確認できることです。
3.担当者が変わると、原価計算が分からなくなる
Excelは自由度が高いからこそ、担当者独自の工夫を取り入れやすいという特徴があります。
マクロやVBA、複雑な関数、複数ファイル間の参照などを組み合わせれば、非常に高度な原価計算のしくみを構築することも可能です。
その一方で、
「このファイルは何のためにあるのか」
「この数式は何を計算しているのか」
「この数字はどこから来ているのか」
が、作成した本人にしか分からない状態になることがあります。
担当者の異動や退職をきっかけに、
「原価計算の引き継ぎに時間がかかる」
「前任者がいないと修正できない」
「誰もしくみの全体を把握していない」
といった問題が発生することがあります。
これは、単なる業務効率の問題ではありません。
会社として蓄積すべき原価計算のノウハウが、特定の個人に依存してしまうという経営上のリスクです。
原価計算は、担当者個人の業務ではなく、会社として継続的に管理すべきしくみとして構築することが重要です。
4.原価計算の精度を維持することが難しくなる
ファイルやデータが増えていくと、Excel運用ではさまざまな問題がおこりやすくなります。
• 数式を変更したことに気づかない
• 行や列の追加によって参照範囲が変わる
• 入力ミスが発生する
• 同じデータが複数のファイルに存在する
• 過去データとの比較が難しくなる
• ファイルが複雑化し、検証に時間がかかる
そして、原価計算において特に注意しなければならないのは、間違った計算結果であっても、それらしい数字として表示されてしまうことです。
原価情報は、財務会計や経営管理にも関係する重要な情報です。
そのため、「計算できること」だけではなく、
• 正しいデータを使っているか
• 正しいルールで計算されているか
• 計算結果を検証できるか
• 同じ条件なら同じ結果を再現できるか
といった、正確性、再現性、検証可能性が重要になります。
5.「原価を計算すること」が目的になってしまう
本来、原価計算は経営に活かすためのものです。
しかし、毎月のデータ収集や加工、集計、確認に追われると、「とにかく今月の原価を計算しなければならない」ということ自体が目的になってしまうことがあります。
その結果、
「原価を計算する」ことには成功しているのに、「原価を経営に活かす」ことができていないという状態が生まれます。
原価計算をシステム化する本当の目的は、ここにあります。