原価管理の土台をつくる。BOMを使った原価管理のしくみ
製造業の経営において「今月、製造した製品はいくらでできたのか」を知ることは、極めて重要です。
なぜならば、これを知ることができれば「製品別の売上高、売上原価、利益」を知ることができ、利益改善に向けた施策が見えてきます。
しかしながら、この製品別の原価を算出する計算は、簡単ではありません。
一般的なやり方としては、下記の計算を行います。(実際原価計算、総合原価計算、累加法の例です)
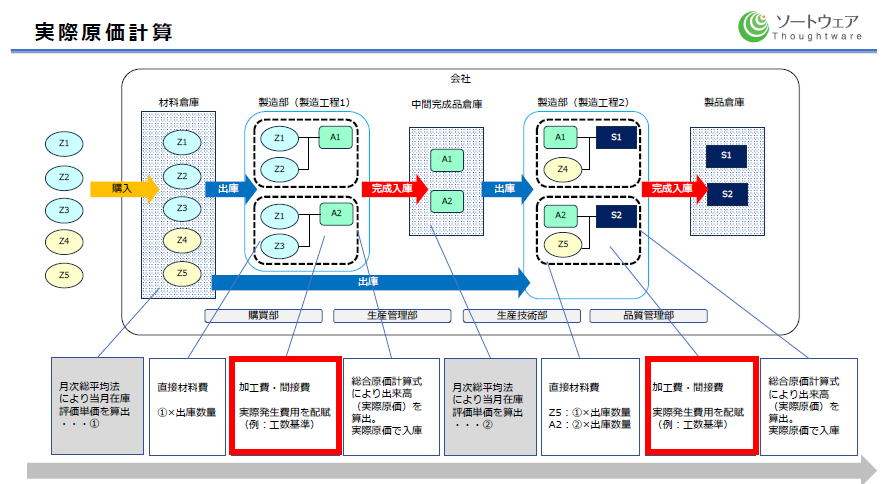
計算自体が難しいわけではありません。
1)原価を集計する箱(上記の点線の枠)をどう設定するか、
2)それに対する材料の出庫(材料の投入)、工数の計上をどう把握するか
が課題になります。
1)を細かくする(基本的には、その工程で製造する品目ごとにこの箱をつくる)と、それに伴うデータの収集が必要になります。(一般的に手間が増えます)
このデータの精度が低いと算出される原価の精度も低くなります。
(ゴミを入れればゴミがでるという現象が発生します)
解決の方法がないわけではありません。
みなし出庫データの作成、みなし実績工数の作成、按分を入れた計算など最小限の入力負担で使える原価情報を作成することは可能ではあります。
(ここでは詳細のやり方の説明は割愛します)
ある程度の割り切りは必要になりますが、それを継続することで、経営判断に使える情報の作成はできます。
ここで発想を切り替え、もう一つの方法を考えます。
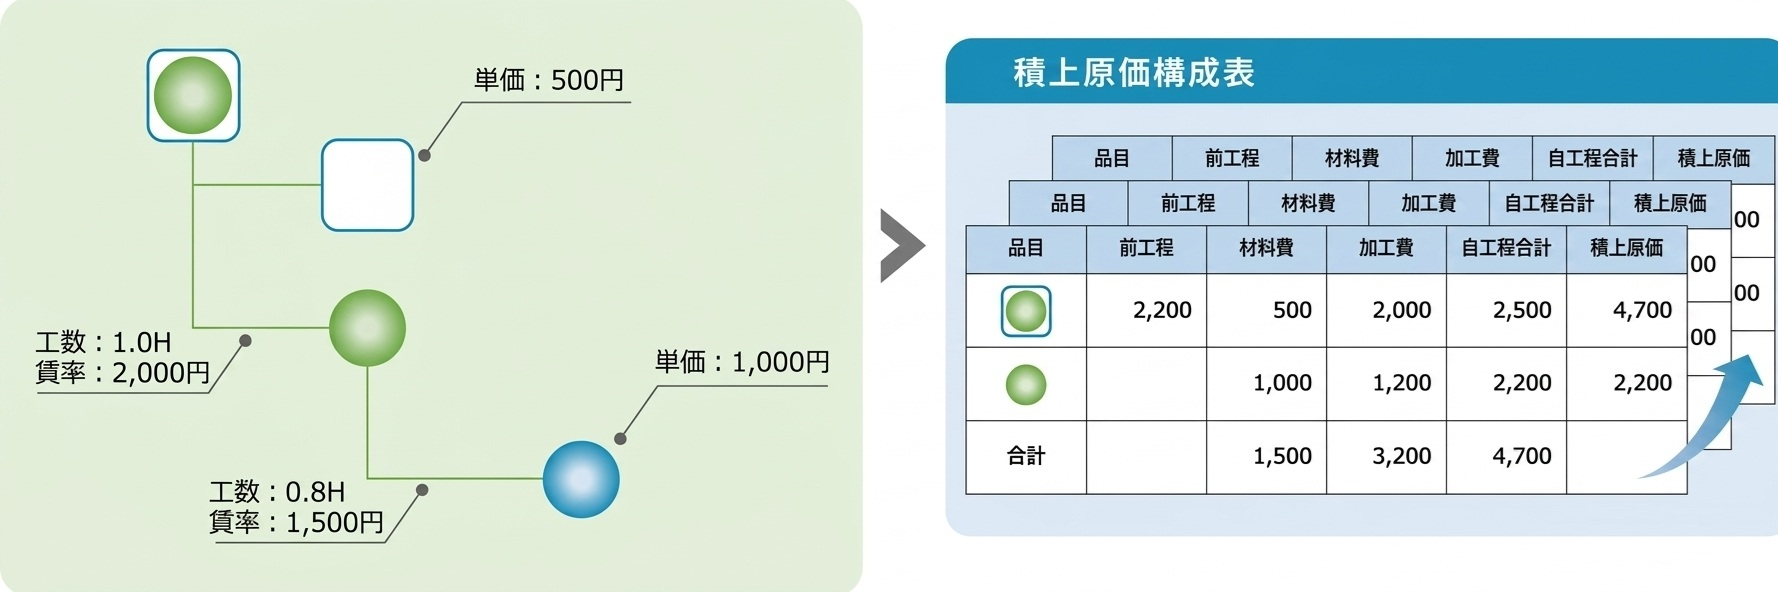
それは、上記の実際原価計算のやり方を離れ、この製品の構成情報(BOM:Bill of materials)から、1台当りの原価を積み上げ計算し、それを今月の実際原価として使用する方法です。
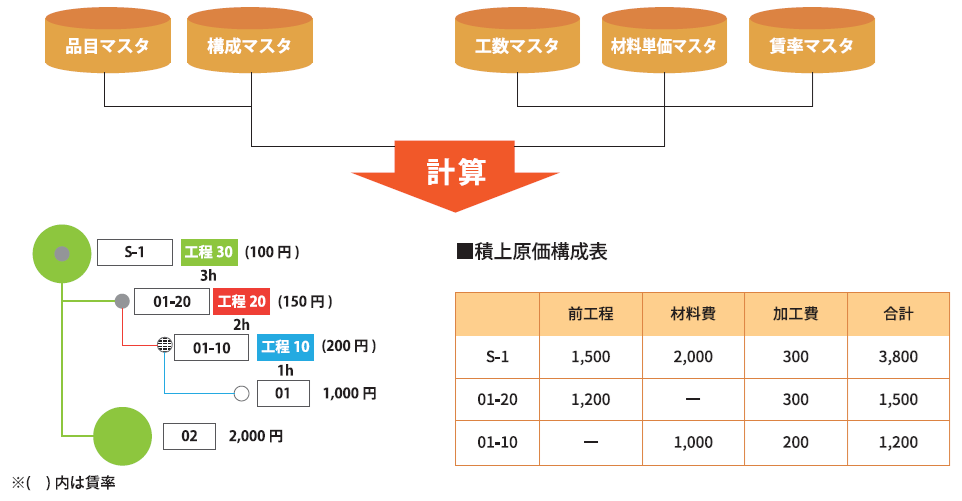
この計算で求めた値は、会計上の実際原価ではありません。
正確には予定原価です。
また、上記の実際原価計算においては、材料倉庫、中間完成品倉庫の在庫高も算出されるのですが、この計算では算出されません。
(製品の入出庫、在庫はこの計算で求めた原価を用いて計算することができます)
このような問題はありますが、このBOMを使った原価計算も検討されてはいかがでしょうか。
例えば、下記のようなしくみをつくります。
・原価計算システムの範囲を製品の製造原価の算出、及び製品在庫、売上原価の算出とします。
・部品構成表(BOM)をつくります。(このなかに各製造工程の標準工数を設定します)
・当月の最新の材料単価をマスタとして設定します。(毎月見直します)
・当月の工程別の賃率(時間単価)をマスタとして設定します。(毎月見直します)
・その他レート(製造間接費の配賦率など)をマスタとして設定します。(毎月見直します)
・そこからの積み上げで、毎月、今月製造した製品の原価を積み上げ計算します。
・前月の製品在庫、当月の入庫(各製品の入庫数×積上原価)、当月の出庫(各製品の出庫数×積上原価)
から、当月の製品在庫を算出します。
・当月の出荷数×積上原価で当月の売上原価を算出します。
「毎月見直す」としましたが、必須ではありません。
その場合は、原価差額(実際発生費用と賃率×標準工数×完成数量との差額など)が発生しますが、その差額は、標準工数×完成数量などの基準で各製品の原価に按分します。
材料費については、BOMに指定された数量以上の消費は個別に把握し、それを追加原価として加算します。
こうすることで、BOMからの積上原価を実際原価に近づけます。
上記の実際原価計算とこのBOMを使った原価計算を比較した場合、後者の方が多くの中小製造業では、現実的な選択肢になります。
特に、初めて原価計算を開始する場合、この方式の方が、わかり易く、使える原価データが作成できるケースが多いです。
やはり、実際原価計算は、データ収集の問題でハードルが高くなる傾向があります。
もうひとつの利点は、算出した原価が材料費、加工費に分けられていることです。
こうすると、売上原価が材料費(変動費)、加工費(固定費)に分けられるので、下記の管理資料(変動損益計算書)が作成できます。
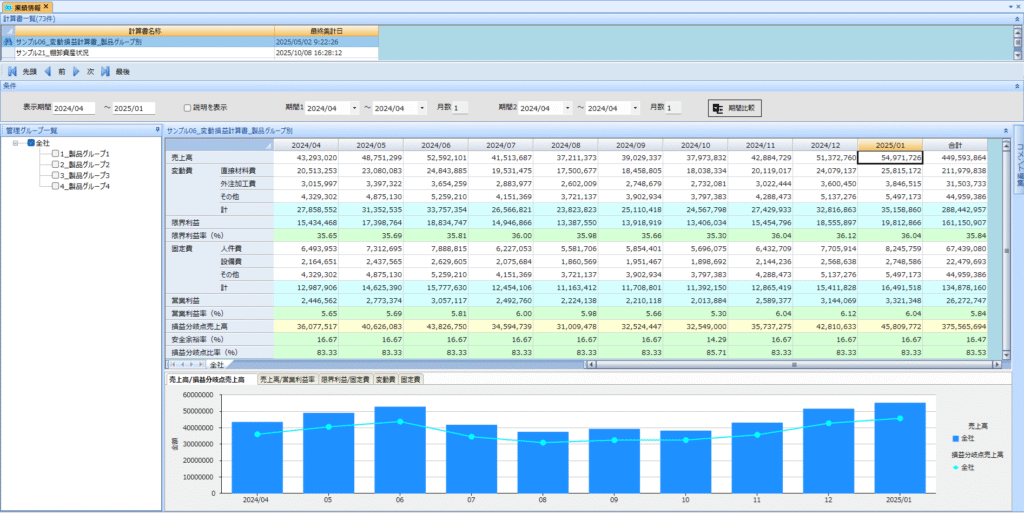
この資料から、全社及び、製品グループ別の売上、限界利益(付加価値)、固定費がどのように推移しているかを見ていきます。
これを実際原価計算のしくみから作成しようとすると、原価費目別の累加計算、もしくは直接原価計算のしくみが必要になり、原価計算のしくみが大がかりになってきます。
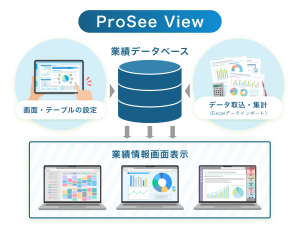
(弊社製品のProSeeでは、これらの計算に対応します)
このBOMを使った原価計算で原価管理の土台をつくり、その後、実際原価計算へステップアップするのが、原価管理のしくみ構築の失敗を防ぐ、最良の方法ではないでしょうか。
こうすうれば、実際原価計算のステップへ進んだ際には、BOMの積上原価で標準原価を作成し、実際原価と標準原価の差異を分析し、原価低減活動に活用するしくみもできます。
さらには、このBOMを使った原価計算では、製造前に原価を算出できるので、その情報を、
・売価検討
・原価企画(設計、開発の段階で目標原価をつくり込む活動)や、
・未来数か月の業績(製品別の売上、損益)の予測計算、シミュレーション
に活用できます。
参考としてこちらのページもご覧ください。
どのような方法で原価管理のしくみをつくっていくかは、お客様の目的、状況によって異なります。
弊社は、お客様が何を目的としているか、生産管理状況はどうなのかなどを伺い、複数の実現法がある場合、そのメリット、デメリットを説明し、お客様に合った原価管理のしくみ、進め方を決定していきます。