売上が増えているのに、なぜお金が残らないのか?|製造業で起こる5つの原因

「売上が増えている」、「受注も増えている」、それなのに、お金が増えていない。
実際に製造業の業績を見ていると、「売上は増えているのに資金繰りが苦しい(キャッシュフローが悪化している)」というケースがあります。
なぜ、売上が増えているのに、お金が残らないのでしょうか。
その原因はいくつかあります。
今回は、特に注意してほしい5つの原因について説明します。
1.製品別の「売上・売上原価・粗利(限界利益)」が見えていない
まず確認してほしいのが、製品別の粗利(限界利益)です。
※限界利益とは、売上の増減にともなって増減する利益のことです。
ここでいう売上原価とは、その製品を作るために直接必要となる材料費などを対象に計算した原価です。
その製品の生産をやめれば、基本的には発生しなくなる費用です。
例えば、
売上が100万円。
その製品を作るための材料費が110万円。
これでは、売れば売るほど10万円の赤字が発生します。
つまり、売上が増えているからといって、会社にお金が残るとは限りません。
「製品ごとに、いくら売れて、いくら原価がかかり、いくら粗利が得られたか」、ここが見えていなければ、どの製品を増やせばいいのか、逆にどの製品を見直すべきなのか判断できません。
会社全体の売上だけを見ていても、本当の姿は見えてきません。
2.在庫が増えている
次に注意したいのが、在庫です。
売上や売上原価は、「売れた時点」の数字です。
しかし、お金はその前から出ていきます。
材料を仕入れる→製造する→仕掛品になる→完成品になる。
そして、ようやく販売する。
この間、材料や仕掛品、完成品としてお金が在庫に変わっています。
例えば、売上が増えているからといって、先に大量の材料を仕入れ、生産量を増やしているとします。
ところが、その製品が思ったように売れなければ、在庫だけが増えていきます。
損益計算書だけを見ていると、この問題に気づきにくいことがあります。
だからこそ、
「材料をいくら仕入れたのか」
「仕掛品がどれだけ増えているのか」
「完成品の在庫が増えていないか」
を確認する必要があります。
売上を増やすための生産が、会社のキャッシュを圧迫していないか、材料の仕入れから製造工程、販売までの流れを確認してください。
<参考>この流れを徹底的につきつめたのがトヨタ生産方式(ジャスト・イン・タイム生産)です。
(ジャスト・イン・タイム生産と会計に関する記事はこちら)
3.固定費が増えている
売上(生産)が増えると、現場から「人が足りない」との声がでてきます。
実際、人を増やすこともあります。
設備を増やしたり、事務所を広くしたり、新しいシステムを導入したりすることもあります。
(こちらは、減価償却費などの費用が新たに発生する問題です)
しかし、売上が増えたからといって、同じように固定費を増やしていいとは限りません。
一度増やした固定費は、売上が落ちたからといって簡単には減らせません。
だから、人員増や設備投資を行うときには、「その投資によって、製品別の売上と粗利がどれだけ増えるのか」
を事前にシミュレーションする必要があります。
過去の会社全体の実績から、「売上は10%増、固定費は5%増」などと大まかに予測するだけでは十分ではありません。
製品ごとに、
• どのくらい売れるのか
• どのくらい粗利が出るのか
• どのくらい人員が必要なのか
• どのくらい経費が増えるのか
を見て、その合計が会社全体としてどうなるのかを確認する。
このような予測(シミュレーション)が必要です。 ※予測計算のしくみはこのページの一番下をご覧ください。
4.設備投資が大きい
設備投資も、キャッシュが減る大きな原因です。
(こちらは、一度に大きな資金を使い、その後何年にもわたって回収していく問題です)
設備を購入すれば、生産能力を上げることができます。
人手不足を解消できる場合もあります。
将来の成長のために、設備投資が必要なケースも当然あります。
問題は、「設備を買うこと」ではなく、「どのくらいの効果があるのかを確認せずに買うこと」です。
例えば、1,000万円の設備を導入するとします。
その設備によって、
• 生産量がどれだけ増えるのか
• どの製品の生産が増えるのか
• 人件費をどれだけ抑えられるのか
• 売上がどれだけ増えるのか
• 粗利がどれだけ増えるのか
を数字にしてみます。
そして、その結果として「この設備投資をしても、会社にお金が残るのか」、設備投資の意思決定も上記の「製品別の売上、粗利予測(シミュレーション)」が必要です。
設備投資は、会社の将来を左右する大きな意思決定です。
「必要だから買う」だけではなく、「投資したお金を、将来どのように回収するのか」まで考えてから決定します。
5.借入金の返済がある
最後が、借入金の返済です。
これは、経営者の方が「利益が出ているのに、なぜお金がないのか」と感じる原因の一つです。
例えば、会社が年間1,000万円の利益を出していたとしても、借入金の元本を毎年800万円返済していれば、手元に残るキャッシュは大きく変わってきます。
ここで注意したいのが、「借入金の元本返済は、損益計算書上の費用ではない」ということです。
そのため、「利益は出ている」、「赤字ではない」、それなのに、「お金が減っている」ということがおこります。
(逆に、新たに借り入れすれば、お金は増えます。あたり前ですが)
借入金自体が悪いわけではありません。
しかし、設備投資などで大きな借入を行った場合には、その後の返済まで含めて資金繰りを考える必要があります。
売上だけを見ていてはいけない
ここまで5つの原因を見てきました。
「売上が増えた=お金が増えた」ではありません。
製品別に、いくら売れて、いくら原価がかかって、いくら粗利が残るのか。
そして、その売上を作るために、在庫、人件費、経費、設備投資、借入返済にどれだけお金が必要なのか、ここまで見なければ、本当に会社にお金が残るのかは分かりません。
売上を増やすことが目的ではありません。
「売上を増やしながら、最終的に会社にお金を残す」、そのためには、会社全体の数字だけではなく、製品(製品グループ)別の数字、また、当月の数字だけではなく、過去数年の推移を見て、更には将来予測を見ての経営判断が重要です。
わかっていても、状況が悪くなると「売上を増やすことがすべてを解決する」という思考に陥りやすくなります。
だからこそ、冷静に数字を見るしくみが必要なのです。
<参考>
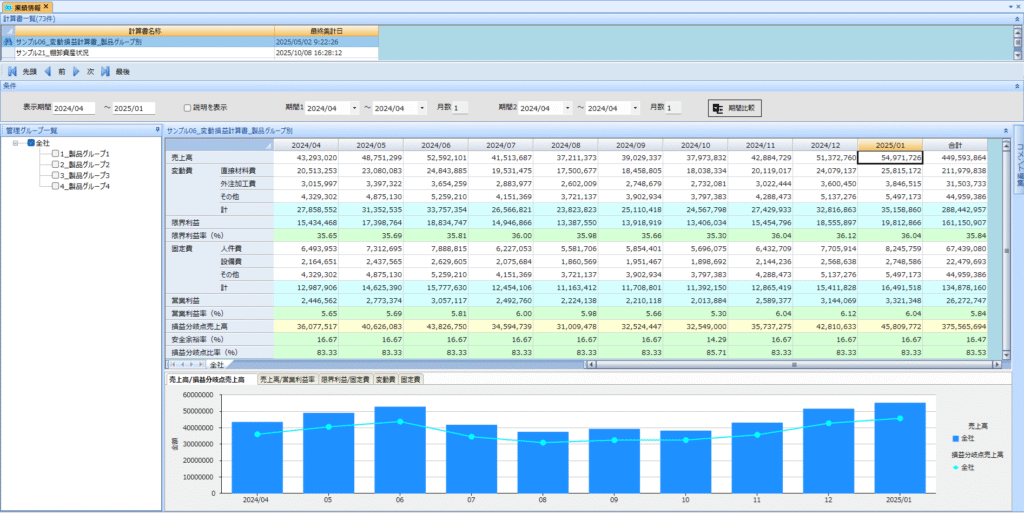
● 変動損益計算書(直接原価計算) ※画像のクリックで拡大表示します
いかに固定費を増やさずに限界利益(付加価値)を増やすか。その推移を見る!
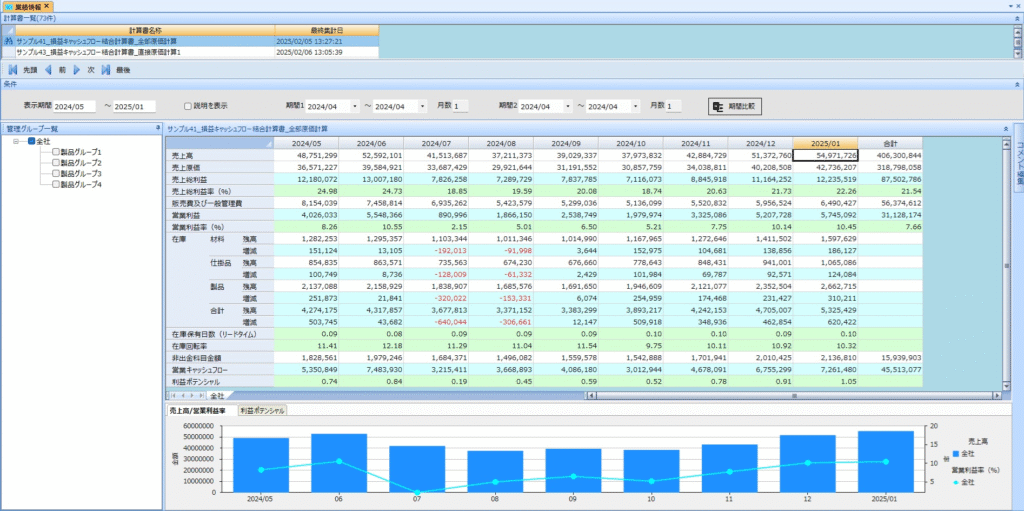
●損益・キャッシュフロー結合計算書(全部原価計算) ※画像のクリックで拡大表示します
利益が増えても在庫が増えればキャッシュは減る。その実態、推移を見る!
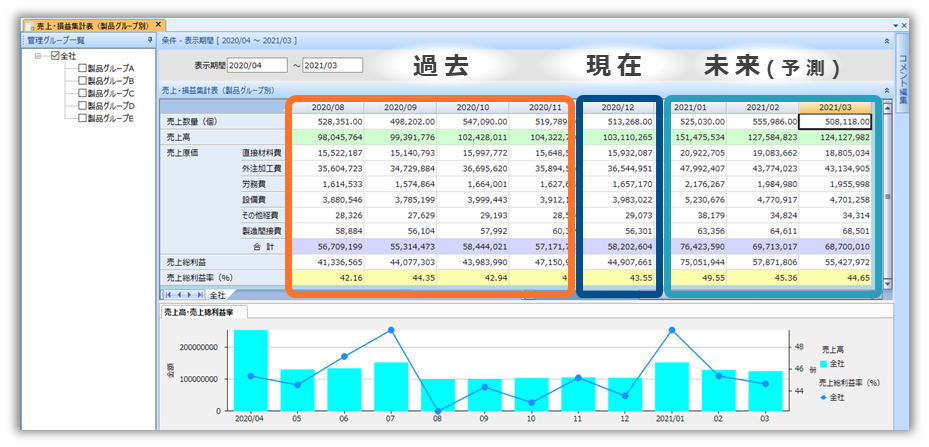
●売上・損益集計表
過去、現在、未来(予測)をつなげてみる!
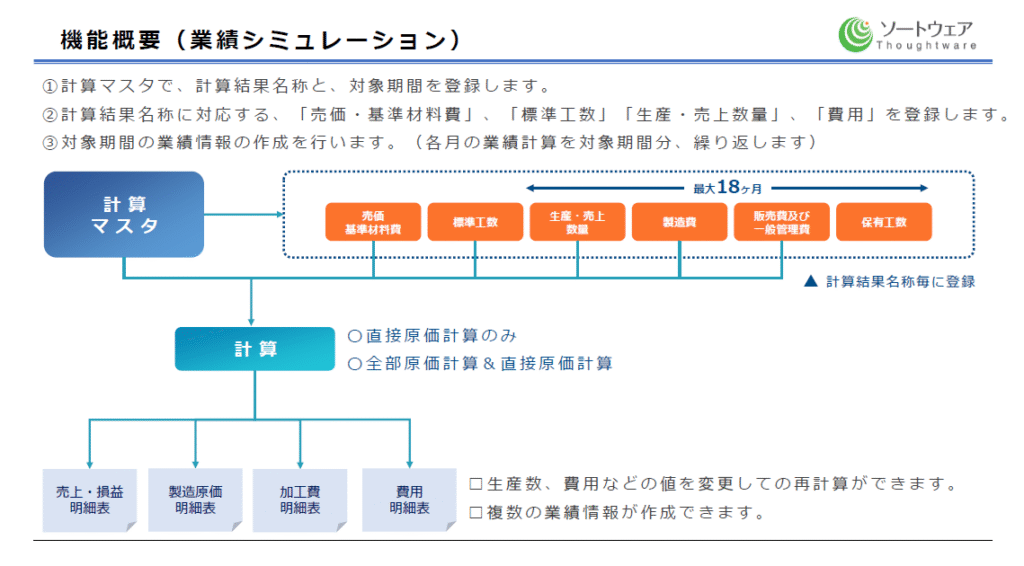
●製品別の売上・損益の予測計算(シミュレーション)のしくみ
例
xx月から利益率の低いA製品を10%増産するために、1名増員(固定費アップ)した場合、会社全体の利益は増えるのか?減るのか?、その場合、工数は足りるのか?──これが素早く弾き出せるのが、製品別の売上・損益の予測計算のしくみです。